Domain hexanol.de kaufen?
Wir ziehen mit dem Projekt
hexanol.de um.
Sind Sie am Kauf der Domain
hexanol.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hexanol.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Vilgis, Thomas: Die Molekül-KücheDie Molekül-Küche , Physik und Chemie des feinen Geschmacks , Stoßdämpferfedern > Radaufhängung, Federung & Lenkung , Auflage: 9., korrigierte Auflage, Erscheinungsjahr: 20130408, Produktform: Kartoniert, Autoren: Vilgis, Thomas, Auflage: 13009, Auflage/Ausgabe: 9., korrigierte Auflage, Seitenzahl/Blattzahl: 216, Abbildungen: 40 Schwarz-Weiß- Abbildungen, Keyword: Alkoholisches; Aminosäuren; Asparagin; Biologie; Biologie leicht erklärt; Brühen; Buch für Köche; Buch für Köchinnen; Chemie Erklärungen anhand von Rezepten; Chemie leicht erklärt; Eiweiß; Enzyme; Ernährung; Essen; Fett; Fettaugen; Fettsäuren; Fond; Fülle der Inhaltsstoffe; Garen; Gargerichte; Gaumenschmaus; Gehirnnahrung; Gerichte kochen; Geschmack und Genuss; Grundverständnis Kochen; Himalaya Salz; Hühnerbrühe; Inhaltsstoffe; Kartoffelpüree; Kochbuch; Kochbuch für Laien; Kochen; Kochen Experimente; Kochen als Wissenschaft; Kochen leicht erklärt; Kochen verstehen; Kochkunst; Kochschule; Kohlenhydrate; Konservieren; Küche als Labor; Küchenexperimente; Küchenphänomene, Fachschema: Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Molekularküche~Molekularküche~Nanotechnologie~Technologie / Nanotechnologie~Diät - Diätetik~Kochen / Diät~Medizin / Diät~Schonkost~Natur~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Kochen / Einmachen, Einlegen, Einkochen, Fachkategorie: Nanotechnologie~Die Natur: Sachbuch~Nanowissenschaften~Atom- und Molekularphysik~Hausmannskost und alte Gerichte~Kochen: Hauptgerichte~Kochen: Konservieren und Einfrieren~Populärwissenschaftliche Werke, Thema: Verstehen, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Diätetik und Ernährung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hirzel S. Verlag, Verlag: Hirzel S. Verlag, Verlag: S. Hirzel Verlag GmbH, Länge: 231, Breite: 154, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A5372434 A4983321 A4211596, Vorgänger EAN: 9783777621043 9783777613703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS 6905 Bremsflüssigkeitstester Siedepunkt-MessverfahrenBGS 6905 Bremsflüssigkeitstester Siedepunkt-Messverfahren Beschreibung: zur Siedepunkt-Messung bei Bremsflüssigkeit Siedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeiten bei Verwendung eines Themperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignet geeignet für PKW, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1 Spannungsversorgung: 12 V Autobatterie Teststrom: 5 - 7 A Umgebungstemperatur: 0 - 50 C Siedepunkt-Messbereich: <= 320 C (<= 608 F) Siedepunkt-Messgenauigkeit: +/- 5 % Temperatur-Messbereich: -60 C bis 500 C (-76 F to 932 F) Temperatur-Messgenauigkeit: -20 bis 500 C +/- (1 %+3digit)235,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
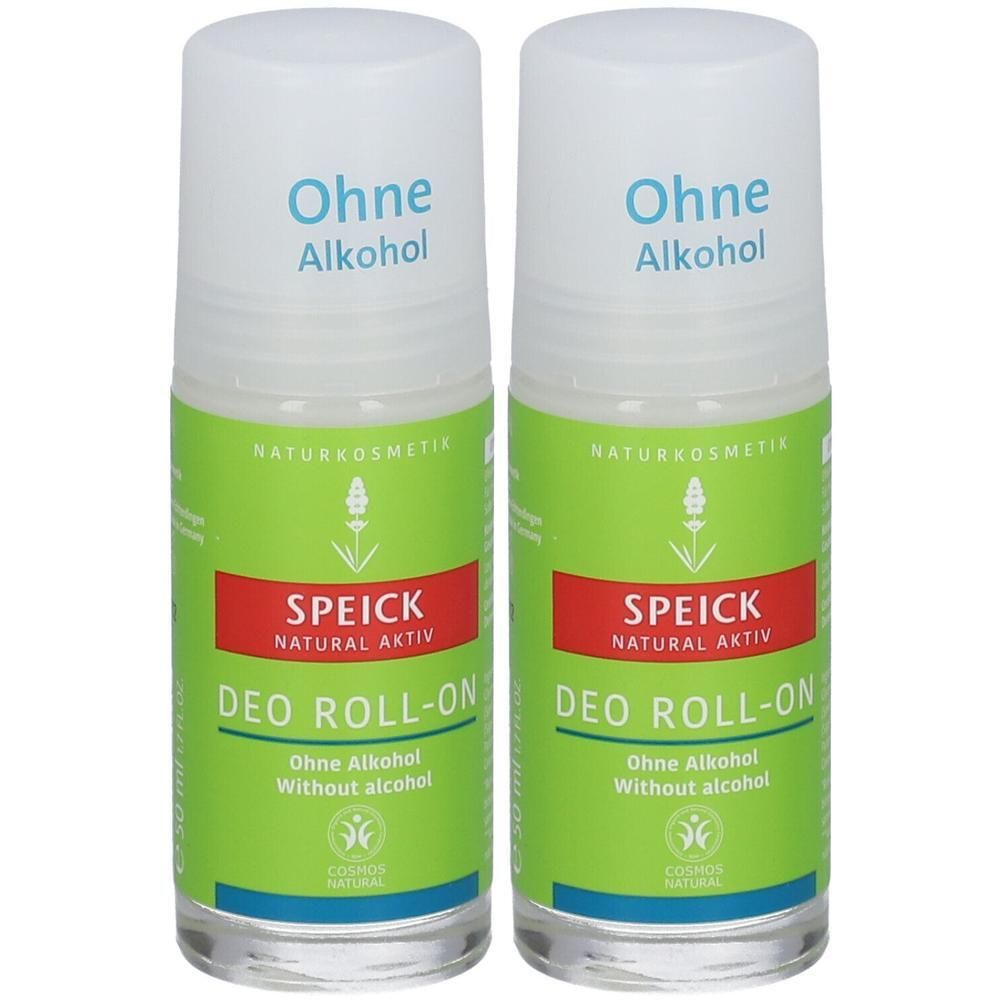
Speick natural Aktiv Deo Roll-on ohne Alkohol 2x 2x50 ml FlüssigkeitSet enthält2x Speick natural Aktiv Deo Roll-On, alkoholfrei 50 mlSpeick natural Aktiv Deo Roll-On, alkoholfrei Zuverlässiger Schutz ohne Alkohol! Mit deodorierendem Bio-Salbei Und Extrakten der Speick-Pflanze aus kontrolliert biologischer Wildsammlung Speick als Heilpflanze wird für ihre beruhigenden Eigenschaften sehr geschätzt Langzeitwirkung ohne Alkohol Frei von Aluminiumsalzen, Silikonen und Parabenen Zusammensetzung: Aqua, Triethyl Citrate, Zea Mays Starch1, Glycerin, Glyceryl Caprylate, Salvia Triloba Leaf Extract1, Valeriana Celtica Extract, Sodium Caproyl/Lauroyl Lactylate, Salvia Officinalis Oil, Poria Cocos Extract, Phragmites Kharka Extract, Xanthan Gum, Fragrance2, p-Anisic Acid, Citral3, Citronellöl3, Farnesol3, Geraniol3, Limonene3, Linalool3 1 Aus kontrolliert ökologischem Anbau 2 Komposition ätherischer Öle 3 Bestandteil natürlicher ätherische Öle13,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
BGS Bremsflüssigkeitstester Siedepunkt-Messverfahren - 6905zur Siedepunkt-Messung bei BremsflüssigkeitSiedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeitenbei Verwendung eines Temperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignetgeeignet für Pkw, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1MerkmaleSpannungsversorgung: 12 V AutobatterieTeststrom: 5 - 7 AUmgebungstemperatur: 0 - 50 °CSiedepunkt-Messbereich: </= 320 °C (</= 608 °F)Siedepunkt-Messgenauigkeit: +/- 5 %Temperatur-Messbereich: -60 °C bis 500 °C (-76 °F to 932 °F)Temperatur-Messgenauigkeit: -20 bis 500 °C +/- (1 %+3digit)231,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vilgis, Thomas: Die Molekül-KücheDie Molekül-Küche , Physik und Chemie des feinen Geschmacks , Stoßdämpferfedern > Radaufhängung, Federung & Lenkung , Auflage: 9., korrigierte Auflage, Erscheinungsjahr: 20130408, Produktform: Kartoniert, Autoren: Vilgis, Thomas, Auflage: 13009, Auflage/Ausgabe: 9., korrigierte Auflage, Seitenzahl/Blattzahl: 216, Abbildungen: 40 Schwarz-Weiß- Abbildungen, Keyword: Alkoholisches; Aminosäuren; Asparagin; Biologie; Biologie leicht erklärt; Brühen; Buch für Köche; Buch für Köchinnen; Chemie Erklärungen anhand von Rezepten; Chemie leicht erklärt; Eiweiß; Enzyme; Ernährung; Essen; Fett; Fettaugen; Fettsäuren; Fond; Fülle der Inhaltsstoffe; Garen; Gargerichte; Gaumenschmaus; Gehirnnahrung; Gerichte kochen; Geschmack und Genuss; Grundverständnis Kochen; Himalaya Salz; Hühnerbrühe; Inhaltsstoffe; Kartoffelpüree; Kochbuch; Kochbuch für Laien; Kochen; Kochen Experimente; Kochen als Wissenschaft; Kochen leicht erklärt; Kochen verstehen; Kochkunst; Kochschule; Kohlenhydrate; Konservieren; Küche als Labor; Küchenexperimente; Küchenphänomene, Fachschema: Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Molekularküche~Molekularküche~Nanotechnologie~Technologie / Nanotechnologie~Diät - Diätetik~Kochen / Diät~Medizin / Diät~Schonkost~Natur~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Kochen / Einmachen, Einlegen, Einkochen, Fachkategorie: Nanotechnologie~Die Natur: Sachbuch~Nanowissenschaften~Atom- und Molekularphysik~Hausmannskost und alte Gerichte~Kochen: Hauptgerichte~Kochen: Konservieren und Einfrieren~Populärwissenschaftliche Werke, Thema: Verstehen, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Diätetik und Ernährung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hirzel S. Verlag, Verlag: Hirzel S. Verlag, Verlag: S. Hirzel Verlag GmbH, Länge: 231, Breite: 154, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A5372434 A4983321 A4211596, Vorgänger EAN: 9783777621043 9783777613703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
BGS 6905 Bremsflüssigkeitstester Siedepunkt-MessverfahrenBGS 6905 Bremsflüssigkeitstester Siedepunkt-Messverfahren Beschreibung: zur Siedepunkt-Messung bei Bremsflüssigkeit Siedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeiten bei Verwendung eines Themperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignet geeignet für PKW, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1 Spannungsversorgung: 12 V Autobatterie Teststrom: 5 - 7 A Umgebungstemperatur: 0 - 50 C Siedepunkt-Messbereich: <= 320 C (<= 608 F) Siedepunkt-Messgenauigkeit: +/- 5 % Temperatur-Messbereich: -60 C bis 500 C (-76 F to 932 F) Temperatur-Messgenauigkeit: -20 bis 500 C +/- (1 %+3digit)235,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Synthese von 4H-Pyran-Derivaten mit einem neuartigen tief eutektischen Lösungsmittel, Taschenbuch von Jemin Avalani,Sujan Vohra, Verlag Unser Wissen,Synthese Von 4h-pyran-derivaten Mit Einem Neuartigen Tief Eutektischen Lösungsmittel, Taschenbuch Von Jemin Avalani,sujan Vohra, Verlag Unser Wissen, 978-620-7-67151-9, Seitenanzahl: 5643,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Synthese der mikro- und mesoporösen zeolithartigen Gerüstalumosilikate und Untersuchung ihres katalytischen Einflusses auf die Friedel-Crafts-ReaktionSynthese Der Mikro- Und Mesoporösen Zeolithartigen Gerüstalumosilikate Und Untersuchung Ihres Katalytischen Einflusses Auf Die Friedel-crafts-reaktion Und Die Kolbe-schmidt-carboxylierung, Taschenbuch Von Michael Smeljansky, Grin, 978-3-8324-9654-8,...38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.